X Capital
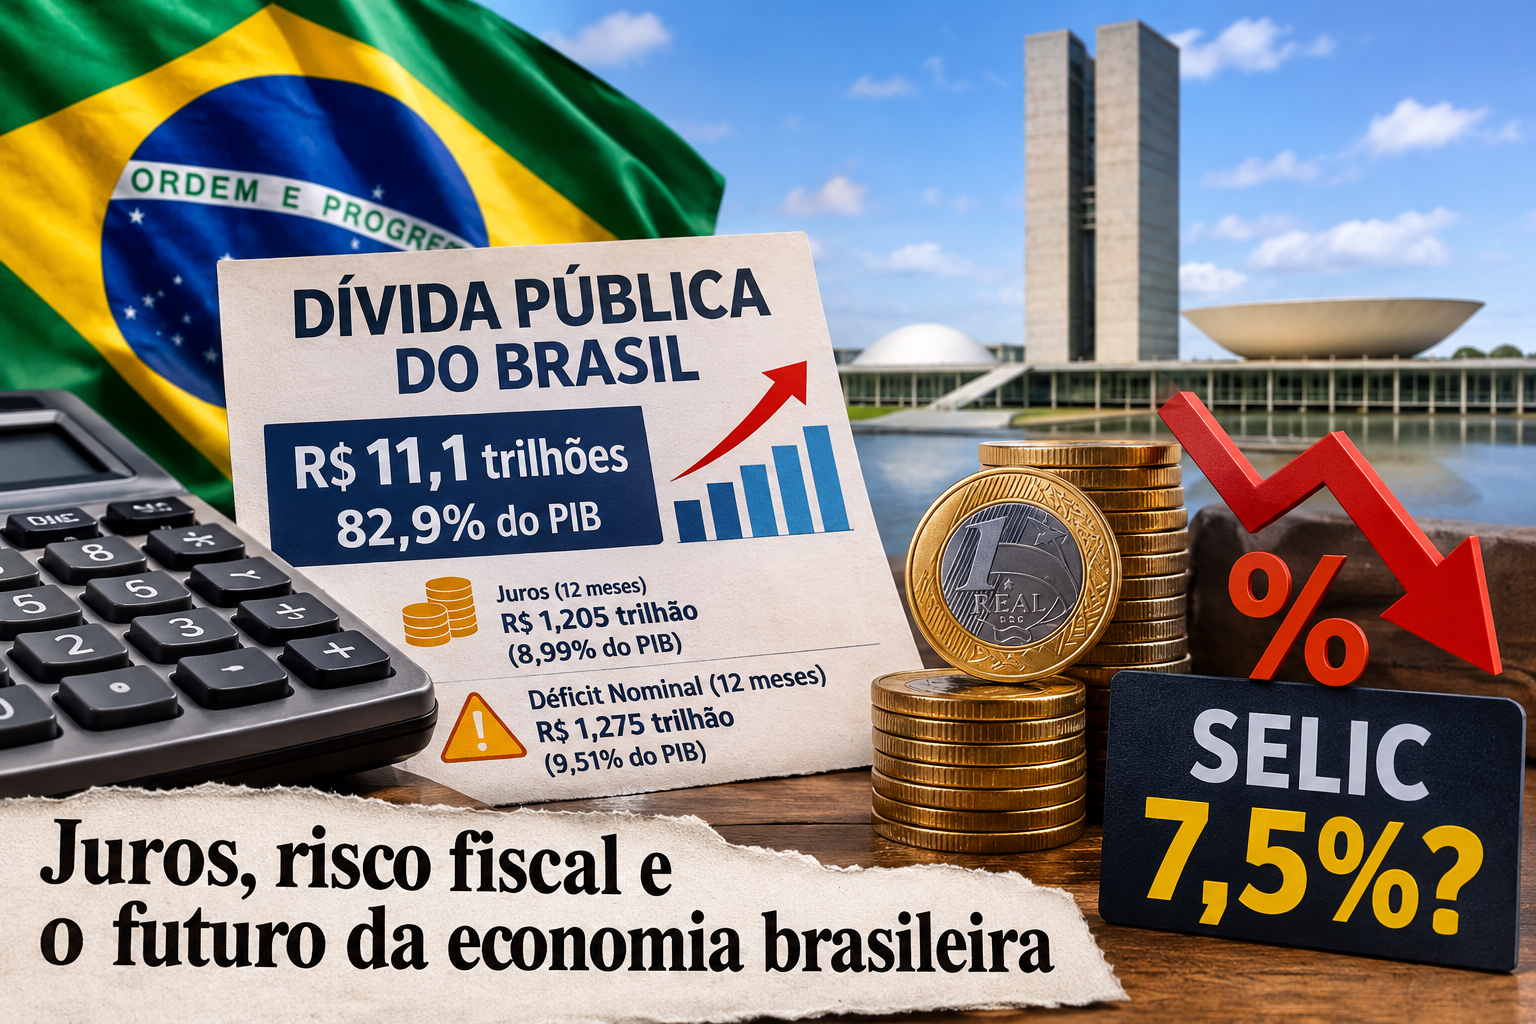
Com dívida bruta de R$ 11,1 trilhões, proposta de André Lara Resende para reduzir a Selic divide economistas e reacende o debate sobre inflação, câmbio e sustentabilidade das contas públicas.
Por Inês Theodoro
Jornal Factual
A divulgação das estatísticas fiscais de setembro pelo Banco Central, em 29 de outubro, recolocou no centro do debate nacional o tamanho da dívida pública brasileira e os desafios para equilibrar as contas do país. Com um endividamento equivalente a 82,9% do Produto Interno Bruto (PIB), o Brasil enfrenta uma discussão que vai além dos números: como financiar o Estado, controlar a inflação e criar condições para o crescimento econômico sem transferir custos excessivos à população?
Ao mesmo tempo, uma proposta apresentada pelo economista André Lara Resende, um dos formuladores do Plano Real, reacendeu a discussão sobre a política monetária brasileira. A ideia de reduzir a taxa básica de juros (Selic) para aproximadamente 7,5% ao ano em um período de 12 meses abriu uma divergência entre economistas sobre os efeitos de uma mudança dessa magnitude.
O debate envolve duas preocupações fundamentais: o peso dos juros sobre as contas públicas e os riscos de uma redução acelerada sem condições econômicas que garantam a estabilidade da moeda.
1. O raio-X das contas públicas: o que revelam os números do Banco Central
Os dados referentes a setembro de 2026 mostram a dimensão do desafio fiscal brasileiro.
Segundo o Banco Central, os principais indicadores foram:
- Dívida Bruta do Governo Geral (DBGG): R$ 11,1 trilhões, equivalentes a 82,9% do PIB.
- Juros nominais acumulados em 12 meses: R$ 1,205 trilhão, correspondentes a 8,99% do PIB.
- Déficit nominal acumulado em 12 meses: R$ 1,275 trilhão, equivalente a 9,51% do PIB.
- Déficit primário acumulado em 12 meses: R$ 70,1 bilhões, ou 0,52% do PIB.
A dívida bruta permaneceu estável em relação a agosto, mas acumulou crescimento de 4,3 pontos percentuais do PIB ao longo de 2026.
É importante compreender a diferença entre esses indicadores. O resultado primário considera receitas e despesas públicas, excluindo os juros da dívida. Já o resultado nominal incorpora também as despesas financeiras, oferecendo uma visão mais abrangente da necessidade de financiamento do setor público.
Os juros nominais, por sua vez, não são determinados exclusivamente pela Selic. Também sofrem influência da composição da dívida, dos indexadores dos títulos, dos prazos de vencimento, do estoque de obrigações e das operações cambiais.
Embora o pagamento de juros represente uma despesa expressiva, não significa que todo esse montante poderia ser automaticamente convertido em investimentos públicos caso a taxa básica fosse reduzida.
O desafio está em encontrar uma trajetória que permita estabilizar o endividamento sem comprometer a atividade econômica e a capacidade de financiamento do Estado.
Fonte: Banco Central — Estatísticas Fiscais de setembro de 2026.
2. A proposta de André Lara Resende: reduzir os juros para enfrentar o desequilíbrio fiscal
O debate ganhou força com o artigo Eu Acuso: uma proposta para eliminar os juros absurdos, publicado por André Lara Resende em 25 de setembro de 2026.
O economista questiona a condução da política monetária brasileira e sustenta que o custo elevado dos juros representa um dos principais fatores de pressão sobre as contas públicas.
Sua proposta envolve uma mudança na coordenação das políticas fiscal, monetária e cambial.
Entre os principais pontos apresentados estão:
- Redução da Selic: diminuição gradual da taxa básica para aproximadamente 7,5% ao ano em um horizonte de 12 meses.
- Coordenação institucional: estabelecimento de metas integradas para as políticas fiscal e monetária, com uma nova estrutura de coordenação econômica.
- Política cambial: utilização planejada das reservas internacionais para suavizar movimentos de desvalorização do real e enfrentar eventuais pressões sobre o câmbio.
A proposta parte da avaliação de que juros elevados aumentam o custo de financiamento da dívida, restringem o crédito e dificultam o crescimento econômico.
Entretanto, reduzir a Selic não significa necessariamente reduzir todos os custos da dívida pública na mesma proporção ou de maneira imediata. A transmissão depende da estrutura dos títulos, das expectativas de inflação e das condições de financiamento do governo.
Proposta acadêmica não significa decisão do governo
É fundamental distinguir o debate econômico de uma decisão institucional.
A proposta de Lara Resende não constitui, por si só, uma política oficial do governo federal. A repercussão política de suas ideias e eventuais manifestações favoráveis não significam que suas medidas tenham sido incorporadas à agenda econômica do Ministério da Fazenda ou aprovadas pelo Banco Central.
O debate ocorre em um momento particularmente sensível, com discussões sobre o equilíbrio fiscal, a autonomia da autoridade monetária e a condução da política de juros.
Fonte: André Lara Resende — Eu Acuso: uma proposta para eliminar os juros absurdos.
3. O contraponto técnico: juros menores podem trazer outros riscos?
A proposta de redução acelerada da Selic não encontrou consenso entre economistas.
Os críticos argumentam que a taxa de juros também exerce uma função importante no controle da inflação e na preservação da confiança na moeda.
Uma redução considerada incompatível com as condições econômicas poderia produzir efeitos adversos, especialmente se as expectativas de inflação estivessem desancoradas ou se a situação fiscal transmitisse insegurança aos investidores.
Entre os riscos apontados estão:
- Pressão cambial: a redução da atratividade dos investimentos em reais poderia estimular a procura por ativos estrangeiros.
- Inflação: uma desvalorização expressiva da moeda poderia encarecer produtos importados, combustíveis, equipamentos e insumos.
- Expectativas econômicas: dúvidas sobre a condução da política monetária poderiam elevar os prêmios de risco exigidos pelos investidores.
- Custo de financiamento: uma deterioração da confiança poderia elevar os juros exigidos pelo mercado para financiar o governo, anulando parte dos benefícios esperados com a redução da Selic.
Um contraponto específico foi apresentado em 3 de novembro pelos economistas Franklin Serrano e Luiz Eduardo Melin, em análise publicada pelo Centro Internacional Celso Furtado de Políticas para o Desenvolvimento.
Os autores reconhecem que os juros elevados representam um peso importante para as contas públicas, mas questionam a sustentabilidade do desenho proposto por Lara Resende.
Na avaliação deles, a utilização das reservas internacionais para conter pressões cambiais poderia se tornar insustentável caso a redução dos juros provocasse saídas persistentes de capitais. Nesse cenário, o país poderia consumir parte de seus recursos de proteção externa sem resolver os fatores estruturais que pressionam o câmbio.
A divergência demonstra que o problema não está apenas em definir uma taxa de juros menor, mas em estabelecer condições para que essa redução seja sustentável.
Fonte: Franklin Serrano e Luiz Eduardo Melin — Problemas da proposta de reforma monetária, fiscal e cambial.
4. O alerta internacional: a experiência da Turquia
A experiência da Turquia oferece um exemplo importante dos riscos associados a mudanças na política monetária sem sustentação adequada.
Entre setembro e dezembro de 2021, o Banco Central turco reduziu sua taxa básica de juros de 19% para 14%, mesmo diante de uma inflação elevada e de pressões sobre a moeda nacional.
A política contribuiu para aumentar a desconfiança dos investidores e intensificar a desvalorização da lira turca.
Em dezembro de 2021, a inflação anual já havia alcançado 36,08%. Em outubro de 2022, chegou a 85,51%, segundo os dados oficiais turcos.
O Fundo Monetário Internacional (FMI) identificou que a redução dos juros em 2021 provocou forte pressão sobre a lira, acompanhada de uma aceleração da conversão de depósitos em moeda nacional para ativos em moeda estrangeira.
Entretanto, é necessário considerar que a inflação turca também foi influenciada por outros fatores, incluindo os preços internacionais de energia e alimentos, as condições externas e problemas estruturais da economia.
A comparação não significa que o Brasil esteja destinado a enfrentar a mesma situação. As duas economias possuem características institucionais e financeiras distintas.
O caso turco funciona como um alerta sobre a importância da credibilidade monetária, da estabilidade cambial e da coordenação entre as políticas econômicas.
Fontes: FMI — Avaliação econômica da Turquia e Banco Central da Turquia — Relatório Anual de 2021.
5. Poupança, patrimônio e a memória econômica do Plano Collor
A discussão sobre mudanças na política monetária e cambial também pode despertar preocupações históricas entre os brasileiros.
O Plano Collor I, anunciado em março de 1990, marcou profundamente a relação da população com o sistema financeiro. O bloqueio de recursos depositados em contas e aplicações financeiras permanece como uma das experiências econômicas mais traumáticas da história recente do país.
Entretanto, é necessário estabelecer uma distinção: a proposta apresentada por André Lara Resende não contém uma recomendação de bloqueio de contas bancárias, depósitos ou cadernetas de poupança.
Qualquer associação entre a proposta atual e o confisco de 1990 precisa ser tratada com cautela, sem sugerir que exista uma medida dessa natureza em discussão dentro do plano apresentado pelo economista.
Outro indicador que merece atenção é o comportamento da poupança.
Segundo dados divulgados pelo Banco Central e repercutidos pela Agência Brasil, os saques superaram os depósitos em R$ 39,3 bilhões no primeiro semestre de 2026.
O resultado revela uma retirada líquida expressiva de recursos da modalidade, mas não permite concluir que os brasileiros estejam retirando dinheiro por receio de um novo bloqueio financeiro.
Rentabilidade, endividamento, necessidade de liquidez e migração para outras aplicações podem influenciar esse movimento.
Fonte: Agência Brasil — Poupança: saques superam depósitos em R$ 39,3 bilhões no semestre.
6. O cenário internacional e as pressões sobre o real
A economia brasileira não depende apenas das decisões tomadas em Brasília.
O comportamento do dólar também é influenciado pela política monetária dos Estados Unidos, pelas decisões do Federal Reserve (Fed), pela procura internacional por ativos considerados seguros e pelas expectativas sobre o comércio mundial.
As eleições de meio de mandato dos Estados Unidos foram realizadas em 3 de novembro de 2026. Seus possíveis efeitos econômicos dependerão dos resultados, das decisões políticas posteriores e de como os mercados interpretarão as perspectivas fiscais e comerciais norte-americanas.
Se os juros americanos permanecerem elevados por mais tempo, investimentos em títulos dos Estados Unidos poderão continuar atraindo recursos internacionais, aumentando a pressão sobre moedas de economias emergentes.
No Brasil, uma eventual desvalorização do real pode elevar o custo de produtos importados, componentes industriais, combustíveis e outros insumos utilizados na produção nacional.
Por outro lado, a evolução do câmbio também depende de fatores internos, como a política fiscal, o desempenho da economia, a balança comercial e a confiança dos investidores.
Isso significa que atribuir qualquer movimento do dólar exclusivamente às decisões do governo brasileiro ou ao cenário internacional seria uma simplificação.
7. Da macroeconomia ao bolso: como a dívida pública afeta a população
Embora os indicadores fiscais pareçam distantes da realidade cotidiana, suas consequências podem chegar diretamente ao orçamento das famílias.
A política de juros influencia o custo do crédito, as condições de financiamento, a rentabilidade de aplicações financeiras e as decisões de investimento das empresas.
Quando os juros permanecem elevados, consumidores e empresários enfrentam condições mais restritivas para contratar empréstimos e financiar projetos.
Quando são reduzidos de maneira inadequada, porém, o país pode enfrentar pressões inflacionárias e cambiais que comprometem o poder de compra da população.
Entre os efeitos que merecem atenção estão:
Endividamento familiar: taxas elevadas tornam mais caros os financiamentos, empréstimos pessoais e, principalmente, modalidades como cartão de crédito rotativo e cheque especial.
Preço dos produtos: a desvalorização do real pode encarecer produtos importados e insumos utilizados na produção nacional, com reflexos nos preços ao consumidor.
Mercado de trabalho: condições financeiras mais restritivas podem reduzir investimentos empresariais e dificultar a expansão de atividades produtivas.
Investimentos públicos: uma dívida crescente e despesas financeiras elevadas podem reduzir a margem de planejamento orçamentário do governo, embora a disponibilidade de recursos também dependa da arrecadação, das regras fiscais e das prioridades de despesas.
Planejamento financeiro em períodos de incerteza
Em um ambiente de instabilidade econômica, algumas medidas gerais podem ajudar as famílias a reduzir sua exposição financeira:
- Controlar dívidas caras: evitar o acúmulo de compromissos com juros elevados e avaliar possibilidades de renegociação.
- Manter uma reserva de emergência: priorizar aplicações de baixo risco e liquidez diária, adequadas às necessidades de curto prazo.
- Considerar o prazo dos investimentos: títulos públicos indexados à inflação podem sofrer oscilações de preço quando vendidos antes do vencimento.
- Preservar o poder de compra: acompanhar a inflação e planejar despesas de médio e longo prazo.
- Evitar decisões precipitadas: mudanças na taxa de juros e no câmbio não significam, isoladamente, que seja necessário retirar recursos de todas as aplicações financeiras.
Essas orientações são gerais e não substituem uma avaliação individual da situação financeira de cada família.
O desafio brasileiro: encontrar equilíbrio sem transferir a conta à população
O debate sobre a dívida pública e a redução dos juros revela um problema que não pode ser resolvido por uma única medida.
De um lado, o custo elevado do financiamento público pressiona as contas do Estado e pode limitar sua capacidade de investimento. De outro, uma redução acelerada dos juros sem credibilidade fiscal e monetária pode provocar instabilidade cambial, inflação e aumento do risco econômico.
A proposta de André Lara Resende coloca em discussão uma questão relevante: até que ponto a política de juros pode contribuir para o próprio desequilíbrio que pretende combater?
A resposta exige análise técnica, transparência institucional e confronto de diferentes interpretações econômicas.
O Brasil precisa encontrar uma trajetória capaz de conciliar responsabilidade fiscal, controle da inflação, crescimento econômico e preservação do poder de compra dos brasileiros.
No fim, a discussão não se limita a uma disputa entre economistas, governo e mercado financeiro. O resultado das escolhas econômicas será sentido na capacidade de consumo das famílias, nas oportunidades de trabalho, no acesso ao crédito e na qualidade dos serviços públicos.
A pergunta central permanece: como reduzir o peso da dívida pública sem criar uma nova crise econômica e sem fazer com que a população pague, mais uma vez, a conta de decisões que não controla?
Esta reportagem possui caráter jornalístico e analítico. As informações foram elaboradas com base em dados públicos do Banco Central, publicações econômicas e análises técnicas identificadas ao longo do texto. As interpretações apresentadas não constituem recomendação de investimento ou consultoria financeira.
Inês Theodoro | Jornal Factual
.Home