Inês Theodoro
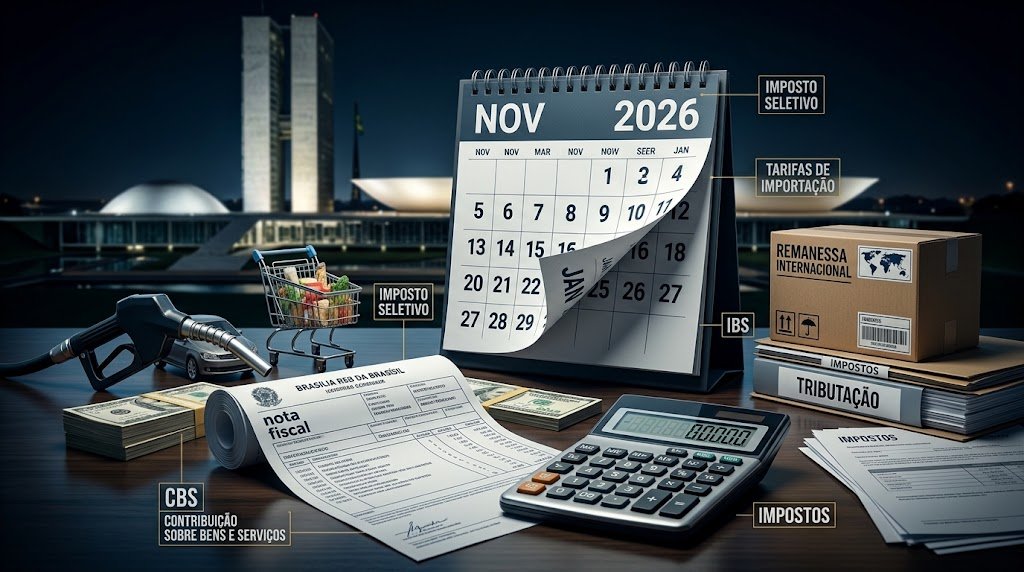
CBS, IBS, Imposto Seletivo e novas regras da Reforma Tributária entram no radar a partir de 2027; veja o que já está definido, o que ainda depende de regulamentação e onde o consumidor pode sentir os efeitos no bolso
A virada para 2027 não será apenas a troca de uma folha no calendário. O ano marca uma nova etapa da Reforma Tributária do Consumo, com mudanças que atingem empresas, preços, documentos fiscais e a forma como diversos bens e serviços serão tributados.
A Contribuição sobre Bens e Serviços (CBS) entra em vigor em 2027, enquanto o Imposto sobre Bens e Serviços (IBS) começa sua trajetória de transição. No mesmo ano, está prevista a extinção de PIS e Cofins, a redução a zero do IPI para a maioria dos produtos — com exceção relacionada à Zona Franca de Manaus — e a entrada em vigor do Imposto Seletivo.
É por isso que 2027 já está no centro das atenções de empresas e consumidores.
O QUE JÁ ESTÁ DEFINIDO
A Reforma Tributária foi estabelecida pela Emenda Constitucional nº 132 e regulamentada, entre outras normas, pela Lei Complementar nº 214/2025. A própria Receita Federal mantém um cronograma oficial de implementação que aponta 2027 como o início de uma nova fase da mudança.
Pela legislação, a CBS substituirá PIS e Cofins. O IBS, por sua vez, começa com uma alíquota de 0,1% em 2027 e 2028, enquanto a transição para o modelo definitivo continuará nos anos seguintes.
Isso significa que a mudança não acontece de uma vez. O sistema atual e o novo modelo convivem durante anos.
A transição prevista pela Receita Federal segue até 2033, quando o novo modelo deverá estar integralmente implantado.
A PARTE QUE AINDA PODE MEXER COM OS PREÇOS
Embora boa parte da estrutura já esteja definida em lei, a implementação depende de regulamentações, alíquotas de referência, normas operacionais e decisões específicas.
É justamente nessa etapa que está uma das principais perguntas para 2027:
quanto cada produto ou serviço efetivamente pagará de tributos?
A resposta não é simplesmente “vai subir” ou “vai cair”.
A própria lógica da Reforma prevê uma mudança ampla na distribuição da carga tributária. Alguns setores podem sentir aumento, enquanto outros podem ter redução ou compensações.
Por isso, dizer que toda a população terá uma determinada porcentagem de aumento seria precipitado.
A questão central é outra: quais produtos e serviços serão mais afetados e quanto isso poderá representar no preço final?
IMPOSTO SELETIVO: UMA NOVA COBRANÇA NO RADAR
Outro ponto importante é o Imposto Seletivo.
Segundo a Receita Federal, o tributo entra em vigor a partir de 2027 e tem como objetivo desestimular o consumo de determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Na prática, isso coloca determinados segmentos sob atenção especial.
A definição das regras e das alíquotas será determinante para saber o impacto efetivo sobre produtos específicos.
É aí que a discussão deixa de ser apenas técnica e chega ao consumidor.
COMPRAS, CARROS, COMBUSTÍVEIS E BEBIDAS
Quatro áreas merecem atenção especial na preparação para 2027:
combustíveis, veículos, bebidas e compras internacionais.
Cada uma possui regras tributárias próprias e pode ser afetada de maneira diferente pela combinação entre CBS, IBS, Imposto Seletivo e demais tributos ou tarifas incidentes sobre as operações.
Por isso, não é correto colocar todas essas mudanças dentro de uma única conta.
Uma compra internacional, por exemplo, envolve regras de tributação de importação que não são simplesmente a mesma coisa que CBS ou IBS.
O mesmo vale para combustíveis e veículos, que possuem regimes tributários específicos.
O CALENDÁRIO QUE O BRASILEIRO PRECISA ACOMPANHAR
2026
Ano de testes e preparação para a nova estrutura tributária.
1º de janeiro de 2027
Começa uma nova etapa: CBS passa a substituir PIS/Cofins; IBS inicia sua transição; entra em vigor o Imposto Seletivo; e o IPI passa a ter alíquota zero para a maioria dos produtos, preservada a exceção relacionada à Zona Franca de Manaus.
2029 a 2032
A transição entre ICMS/ISS e IBS avança gradualmente.
2033
A previsão oficial é de vigência integral do novo modelo, com extinção de ICMS e ISS.
A “BOMBA” NÃO É UM ÚNICO IMPOSTO
O ponto mais importante desta reportagem é evitar uma interpretação simplista.
Não existe um único “imposto de 2027” que possa ser apontado como responsável por uma eventual alta geral dos preços.
O que existe é uma grande mudança estrutural no sistema tributário brasileiro, cuja implantação entra em uma fase decisiva a partir de 2027.
A legislação já estabelece boa parte do caminho. O que ainda precisa ser acompanhado são as regulamentações, alíquotas, regras específicas e decisões que transformarão a estrutura aprovada em valores efetivamente pagos pelas empresas e, indiretamente, pelos consumidores.
A Receita Federal já atualizou, em setembro de 2026, orientações e cronogramas relacionados à implementação da Reforma Tributária e aos documentos fiscais que terão novas exigências a partir de 2027.
E AS ELEIÇÕES?
A proximidade das eleições pode tornar o tema politicamente sensível, mas é importante separar os fatos.
A Reforma Tributária não foi criada para entrar em vigor somente depois das eleições: seu cronograma foi aprovado em lei e prevê etapas específicas para 2027.
Portanto, o ponto jornalístico mais preciso não é afirmar que o governo “escondeu” um aumento de impostos para depois da eleição.
O ponto é mostrar que uma nova etapa da tributação brasileira já está programada para 2027 e que seus efeitos concretos ainda dependem de uma série de definições e regulamentações.
É essa conta que precisa ser acompanhada.
A PERGUNTA QUE FICA
Quanto uma cesta de produtos, um carro, um tanque de combustível, uma bebida ou um serviço custará depois que o novo sistema começar a funcionar?
Essa é a conta que ainda precisa ser colocada no papel.
E ela pode ser muito mais importante para o consumidor do que simplesmente saber o nome dos novos impostos.
2027 será o ano em que a Reforma Tributária deixará de ser apenas uma mudança na legislação e começará a aparecer, cada vez mais, na rotina das empresas e dos consumidores.